Véglegessé váltak a Wekerle+ lakáshitel feltételei, és megismerhettük a 2027-ben induló új lakástámogatások legfontosabb részleteit is. Az Otthon Start helyébe lépő Wekerle+ lakáshitellel akár 50 millió forint kölcsön igényelhető, új lakás esetén legfeljebb fix 3%-os, használt ingatlan vásárlásakor pedig legfeljebb fix 5%-os kamattal. Emellett visszatér az államilag támogatott lakástakarék, és akár 7,5 millió forintos energetikai felújítási támogatás is elérhetővé válhat. Mutatom, milyen feltételekkel vehetők igénybe a támogatások, mikor indulnak az egyes programok, és mire érdemes figyelned hitelfelvétel előtt.
Mi az a Wekerle Sándor Program?
A Wekerle Sándor Program a magyar lakhatási támogatások új rendszere, amelynek részleteit a kormány 2026. október 27-én ismertette.
A program célja, hogy a lakásvásárlás mellett az önerő összegyűjtését, a meglévő ingatlanok energetikai korszerűsítését, valamint a megfizethető bérlakások és kollégiumok építését is támogassa.
A program öt fontos területet érint:
- Wekerle+ Vásárlási és Építési Hitel: legfeljebb 50 millió forintos kedvezményes lakáshitel.
- Wekerle+ Lakástakarék: állami támogatással kiegészített lakáscélú megtakarítás.
- Wekerle+ Családi Ház Program: kedvezményes felújítási hitel és akár 7,5 millió forintos vissza nem térítendő támogatás.
- Wekerle+ Társasházi és Panel Program: kamatmentes hitel és támogatás társasházak energetikai korszerűsítésére.
- Wekerle Lakás- és Kollégiumépítési Program: megfizethető bérlakások és kollégiumi férőhelyek létrehozása.
A lakáshitel 2026. október 28-án indult, míg a többi lakossági konstrukció bevezetése 2027 első három hónapjában várható.
Fontos különbség, hogy a Wekerle+ lakásszerzési kölcsön részletes szabályait már kihirdették, a 2027-ben induló programok esetében viszont a végleges pályázati és pénzintézeti feltételeket még figyelni kell.
Wekerle+ lakáshitel: akár 50 millió forint fix 3%-os vagy 5%-os kamattal
A Wekerle Sándor Program legfontosabb, már elindult eleme a Wekerle+ lakáshitel, amely az Otthon Start konstrukciót váltja fel.
A hitel új vagy használt lakóingatlan vásárlására, valamint lakásépítésre is felhasználható.
A legfontosabb feltételek:
| Feltétel | Wekerle+ lakáshitel |
|---|---|
| Maximális hitelösszeg | 50 millió Ft |
| Maximális futamidő | 25 év |
| Kamat új lakásra | Legfeljebb fix 3% |
| Kamat használt lakásra | Legfeljebb fix 5% |
| Életkor | 18–45 év |
| Minimális önerő | Főszabály szerint 10% |
| Bentlakási kötelezettség | 5 év |
| Házasság, gyermekvállalás | Nem feltétel |
| Többéves TB-jogviszony | Nem feltétel |
A korábbi bejelentésekhez képest lényeges változás, hogy a végleges felső életkori határ nem 41, hanem 45 év. A hitelkérelmet legkésőbb a 45. születésnapon lehet benyújtani.
Pozitív változás, hogy a hiteligényléshez nem szükséges többéves társadalombiztosítási jogviszony. Ez azoknak is segítséget jelenthet, akik nemrég kezdtek dolgozni, vállalkozást indítottak, vagy külföldről költöznek haza.
A banki hitelképesség azonban továbbra is alapfeltétel. A megfelelő igazolt jövedelem, a meglévő hitelek és az ingatlan értéke egyaránt befolyásolja, mekkora kölcsönt kaphatsz.
Ha a jövedelmed önmagában nem elegendő, szülő vagy testvér is bevonható adóstársként, azonban ők nem szerezhetnek tulajdonrészt az ingatlanban.
Milyen ingatlant vásárolhatsz Wekerle+ hitelből?
A Wekerle+ lakáshitel esetében megmaradnak az Otthon Startból ismert ingatlanár-korlátok.
A megvásárolni kívánt lakás vételára legfeljebb 100 millió forint, egylakásos lakóépület, például családi ház esetében pedig legfeljebb 150 millió forint lehet.
Emellett a négyzetméterár nem haladhatja meg az 1,5 millió forintot.
A hitel megfelelő feltételek mellett tanya vagy birtokközpont lakáscélú ingatlanának megvásárlására, illetve építésére is felhasználható.
A rendelet szerint a négyzetméterár felső határát 2028-tól évente, a KSH meghatározott lakásárindexének megfelelően emelik.
Ez azért fontos, mert a lakásárak változása mellett hosszabb távon is módosulhat a támogatott hitellel megvásárolható ingatlanok köre.
Akkor is igényelhető, ha már van lakástulajdonod?
A Wekerle+ alapvetően az első saját otthon megszerzését támogatja, de a meglévő ingatlantulajdon nem minden esetben kizáró ok.
A főszabály szerint az igénylőnek nem lehet, és korábban sem lehetett legalább 50%-os tulajdonrésze lakóingatlanban.
Ugyanakkor több kivétel is létezik.
Nem feltétlenül kizáró ok például egy legfeljebb 30 millió forint értékű korábbi vagy meglévő lakás. Bizonyos, haszonélvezeti joggal terhelt vagy lebontott ingatlanok esetében szintén alkalmazhatók kivételek.
Házastársak vagy élettársak közös igénylésénél az ugyanabban az ingatlanban lévő tulajdoni hányadokat össze kell számítani.
Ezért ha örököltél egy ingatlanrészt, vagy korábban már volt lakás a neveden, érdemes részletes jogosultsági vizsgálatot kérni. Az ingatlan értékét szükség esetén értékbecsléssel vagy megfelelő adásvételi dokumentummal kell igazolni.
Mennyibe kerül a Wekerle+ lakáshitel? Nézzük a törlesztőrészleteket!
A lakásvásárlóknak az egyik legfontosabb kérdés, hogy a Wekerle+ kedvezményes kamata milyen havi törlesztőrészletet jelent.
Az alábbi példák 25 éves futamidővel, végig változatlan éves kamattal és annuitásos törlesztéssel készültek.
| Hitelösszeg | 3%-os kamat | 5%-os kamat |
|---|---|---|
| 30 millió Ft | 142 263 Ft/hó | 175 377 Ft/hó |
| 50 millió Ft | 237 106 Ft/hó | 292 295 Ft/hó |
Látható, hogy 30 millió forintos hitelnél havonta körülbelül 33 ezer forint, míg 50 millió forintnál több mint 55 ezer forint lehet a különbség.
Ez egy 50 millió forintos hitelnél 25 év alatt akár 16,6 millió forinttal magasabb teljes visszafizetést jelenthet.
A számítások a hitelfelvétel járulékos költségeit nem tartalmazzák, ezért nem minősülnek konkrét banki ajánlatnak.
Hitelszakértőként fontosnak tartom kiemelni, hogy a kamat mellett a teljes visszafizetendő összeget és a THM-et is célszerű összehasonlítani. A megfelelő hitel kiválasztásakor az is számít, hogy a havi törlesztő mellett marad-e elegendő pénz a rendszeres kiadásokra és váratlan helyzetekre.
Mi változik az Otthon Starthoz képest?
A Wekerle+ több feltételben megtartja az Otthon Start kereteit, ugyanakkor fontos szigorításokat és könnyítéseket is bevezet.
A használt lakásokra vonatkozó kamat 3%-ról 5%-ra emelkedik. A felső életkori korlát nélküli Otthon Starttal szemben a Wekerle+ már a 18–45 éves korosztályra koncentrál.
További jelentős változás az ötéves életvitelszerű bentlakási kötelezettség.
A támogatott ingatlanba a jogszabály szerinti határidőn belül be kell jelentkezni, és az első öt évben ott kell élni. Az ingatlan bérbeadása és más célú hasznosítása főszabály szerint nem megengedett.
A rendelet bizonyos élethelyzetekre, például átmeneti munkavállalási vagy tanulmányi célú távollétre kivételeket is tartalmaz.
Kedvező változás ugyanakkor a többéves TB-jogviszony követelményének eltörlése és a meglévő, kisebb értékű ingatlantulajdonra vonatkozó kedvezőbb kivétel.
Fontos azt is tudni, hogy a Wekerle+ nem vehető igénybe más államilag kamattámogatott lakáshitellel, így CSOK Plusz hitellel együtt. Ezért gyermekvállalást tervező családoknál különösen fontos a különböző támogatások pénzügyi összehasonlítása.
Meddig igényelhető még az Otthon Start?
A már megkötött Otthon Start-hitelszerződések változatlan feltételekkel maradnak érvényben.
Az átmeneti szabályozás alapján azoknál az ingatlanvásárlásoknál, ahol az adásvételi szerződést 2026. október 31-ig megkötik, és a hitelkérelmet 2026. november 15-ig benyújtják a bankhoz, még lehetőség van Otthon Start igénylésére.
Ez különösen fontos azoknak, akik már előrehaladott lakásvásárlási folyamatban vannak.
Wekerle+ Lakástakarék: visszatér az állami támogatás 2027 januárjában
A Wekerle Sándor Program másik fontos eleme az államilag támogatott lakástakarék újraindítása.
A Wekerle+ Lakástakarék 2027 januárjától kínálna lehetőséget arra, hogy állami támogatással gyűjts önerőt egy későbbi lakásvásárláshoz vagy építkezéshez.
A megtakarítási idő öt vagy tíz év lehet, amelyhez a következő támogatás kapcsolódik:
- Az első öt évben a befizetések 10%-a, legfeljebb évi 120 000 Ft.
- A hatodik évtől 20%-os támogatás, legfeljebb évi 240 000 Ft.
- A megtakarításra legalább 3%-os éves betéti kamatot ígérnek.
A maximális állami támogatás kihasználásához havi 100 ezer forintos megtakarítás szükséges.
Ebben az esetben tíz év alatt 12 millió forint saját befizetés és összesen akár 1,8 millió forint állami támogatás gyűlhet össze, amelyhez a betéti kamat is hozzáadódik.
A tényleges megtakarítási eredményt a későbbi szerződéses díjak és kamatozási feltételek is befolyásolják.
Ez a lehetőség elsősorban azok számára lehet érdekes, akik néhány év múlva terveznek lakásvásárlást, és szeretnék csökkenteni a későbbi hiteligényüket.
Wekerle+ Családi Ház Program: akár 7,5 millió forint felújítási támogatás
A már saját ingatlannal rendelkezőknek a Wekerle+ Energetikai Felújítási Támogatás és Hitel kínálhat új finanszírozási lehetőséget.
A 2027 februárjában induló Családi Ház Program keretében legfeljebb 15 millió forintos, 15 éves futamidejű, fix 3%-os kamatozású hitel válhat elérhetővé.
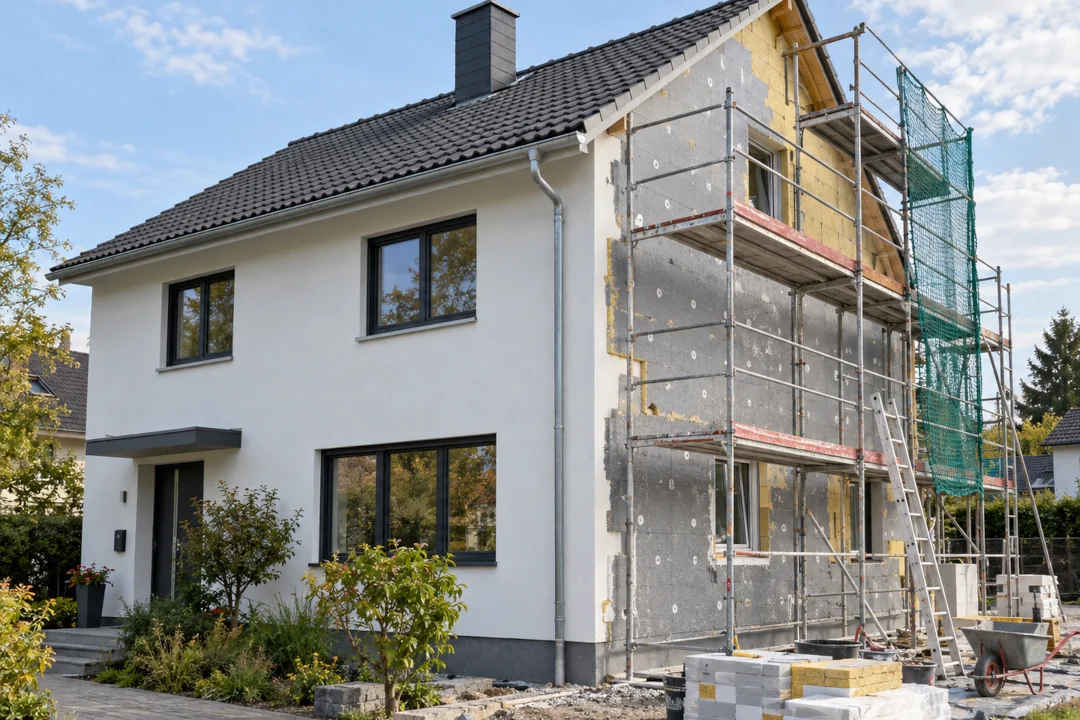
A konstrukció családi házak, sorházak, ikerházak és meghatározott kisebb társasházak egyedi fűtésű lakásainak energetikai korszerűsítését támogatja.
A vissza nem térítendő támogatás mértéke a felújítás előtti energetikai besorolástól függ.
| Energetikai besorolás | Támogatás | 15 milliós hitelnél |
|---|---|---|
| A–C | Nem jár támogatás | 0 Ft |
| D–G | 30% | 4,5 millió Ft |
| H–I | 50% | 7,5 millió Ft |
A támogatás nem külön kifizetett pluszpénz. A felújítás befejezése és az előírt legalább 30%-os primerenergia-megtakarítás igazolása után a támogatási összeget a felvett hitel tőketartozásából vonják le.
Például 15 millió forintos hitelnél, H–I energetikai besorolás és sikeres korszerűsítés esetén 7,5 millió forinttal csökkenhet a fennálló tőketartozás.
A felújításhoz a bejelentett feltételek szerint 5%, de legfeljebb 500 ezer forint önerő szükséges a hitelösszegen felül.
Támogatható lehet például a hőszigetelés, a nyílászárók cseréje, a melegvíz-rendszer korszerűsítése, a hőszivattyú és bizonyos energiahatékony klímaberendezések telepítése. Gázkazán vásárlása ugyanakkor nem támogatható.
A program országosan, életkori, házassági és gyermekvállalási feltétel nélkül indulna.
Wekerle+ Társasházi és Panel Program: kamatmentes felújítási hitel
A társasházak és lakásszövetkezetek számára külön konstrukciót alakítottak ki, amelynek indulása 2027 márciusában várható.
A program kamatmentes, 15–20 éves futamidejű hitelt biztosítana energetikai korszerűsítésre.
Panelépületeknél lakásonként legfeljebb 4 millió, téglaépítésű társasházaknál pedig legfeljebb 5 millió forint hitel válhatna elérhetővé.
Ehhez lakásonként 200 ezer forintos önerő szükséges.
A támogatás ebben a programban is az épület energetikai állapotától függően a hitelösszeg 30 vagy 50%-a lehet, amennyiben a korszerűsítés legalább 30%-os primerenergia-megtakarítást eredményez.
A felújítási munkák között szerepelhet a homlokzati szigetelés, a nyílászárócsere, a fűtési rendszer korszerűsítése, valamint a közös épületgépészeti rendszerek energiahatékonyságának javítása.
Bérlakások és kollégiumok építése is része a programnak
A Wekerle Sándor Program azoknak is kíván lakhatási lehetőséget biztosítani, akik jelenleg nem tudnak saját ingatlant vásárolni.
A kormány 2027-ben 30 milliárd forint uniós forrást fordítana megfizethető bérlakások és kollégiumi férőhelyek fejlesztésére.
A többéves programban szociális és piaci alapon bérelhető lakások, valamint szolgálati lakások építését is tervezik.
A konkrét helyszínek, bérleti díjak és a jelentkezés feltételei azonban még nem ismertek.
A Babaváró hitel szabályai is változnak
A Wekerle Program bemutatásával egy időben a kormány a Babaváró hitel visszafizetési szabályainak enyhítését is bejelentette.
A külön jogszabályban rendezett, 2026. november 1-jétől hatályos változások azoknak jelenthetnek segítséget, akik nem tudták teljesíteni a gyermekvállalási feltételt.
Az érintettek számára kérelemre kamatmentes részletfizetés válhat elérhetővé a visszafizetendő kamattámogatásra.
Bizonyos jövedelmi feltételek mellett a korábbi szerződéseknél akár 1 millió forint elengedését is lehet kérelmezni.
Emellett meghatározott meddőségi kezelések vagy folyamatban lévő örökbefogadási eljárások esetén a gyermekvállalási határidő egy évvel meghosszabbodhat.
Ezek a könnyítések nem minden Babaváró-szerződésre automatikusan járnak, ezért az érintetteknek a saját bankjuknál és a vonatkozó szabályok alapján kell ellenőrizniük a jogosultságot.
Mikor indulnak a Wekerle Sándor Program támogatásai?
A program elemei eltérő időpontokban válnak elérhetővé.
| Program | Indulás |
|---|---|
| Wekerle+ lakáshitel | 2026. október 28. |
| Wekerle+ Lakástakarék | 2027. január |
| Wekerle+ Családi Ház Program | 2027. február |
| Wekerle+ Társasházi és Panel Program | 2027. március |
| Bérlakás- és kollégiumépítések | 2027-től tervezett |
A lakáshitel jogszabálya már hatályos, de az egyes bankoknál az igénylés tényleges elérhetősége eltérhet. A később induló programoknál pedig a végleges pénzintézeti és pályázati dokumentáció határozza meg az ügyintézés részleteit.
Mit javaslok hitelszakértőként?
A Wekerle Sándor Program többféle élethelyzetre kínálhat finanszírozási lehetőséget, de nem minden konstrukció lesz megfelelő minden igénylőnek.
Ha új lakást szeretnél vásárolni, a fix 3%-os Wekerle+ lakáshitel hosszú távon kiszámítható megoldást jelenthet. Használt ingatlannál az 5%-os kamatot már érdemes a rendelkezésre álló piaci lakáshitelekkel is összehasonlítani.
Ha még nem rendelkezel elegendő önerővel, a 2027-ben induló államilag támogatott lakástakarék segíthet a későbbi lakáscél megvalósításában.
Felújítás esetén pedig az energetikai korszerűsítésre elérhető hitel és támogatás jelentheti a megfelelő megoldást, de a beruházás költségeit és a várható energiamegtakarítást előzetesen célszerű felmérni.
A kedvezményes kamat önmagában nem jelenti azt, hogy minden esetben a támogatott hitel a legmegfelelőbb választás. Fontos megvizsgálni a jogosultságot, a teljes visszafizetendő összeget, az esetleges kötöttségeket és a hosszú távon vállalható havi törlesztést.
Ezért lakásvásárlás vagy felújítás előtt érdemes személyre szabott hitelképességi vizsgálatot kérni, amely megmutatja, mekkora hitelösszegre lehetsz jogosult, és milyen finanszírozási lehetőségek közül választhatsz.
Forrás: