
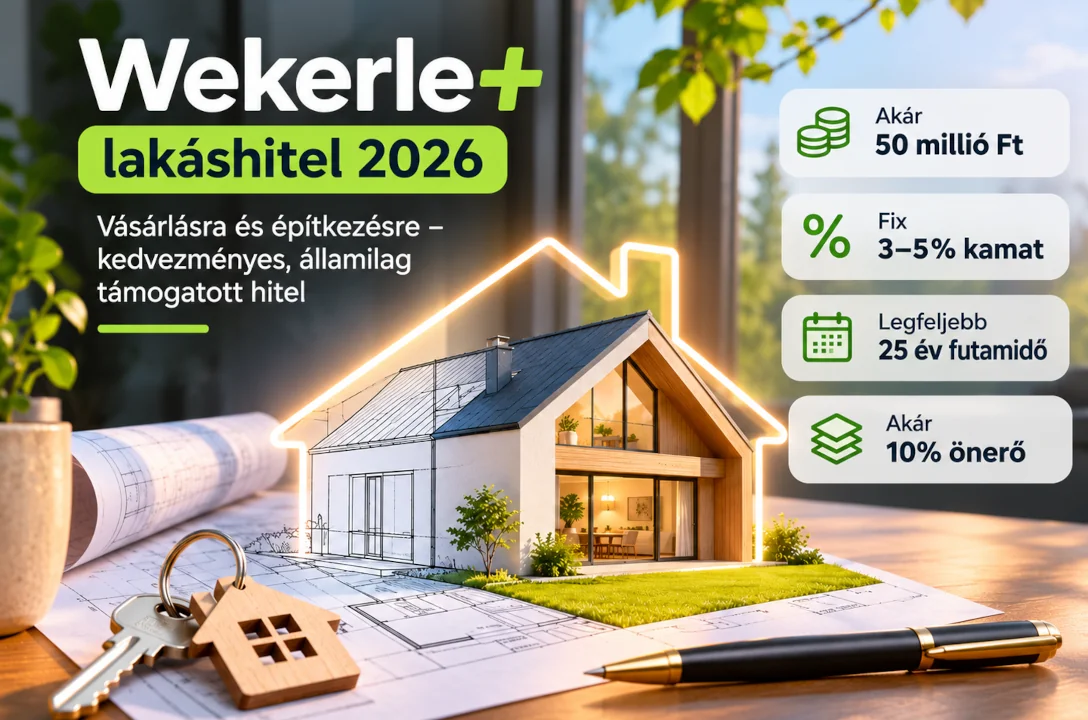
2026. október 28-án elindult a Wekerle+ Vásárlási és Építési Hitel, amely akár 50 millió forintos, államilag támogatott lakáshitelt biztosít az első otthonukat megszerző fiatalok számára. A konstrukció új építésű ingatlan vásárlásakor vagy építkezés esetén legfeljebb fix 3%-os, használt lakás vásárlásakor pedig legfeljebb fix 5%-os kamattal igényelhető. A hitelhez nem szükséges házasság, gyermekvállalás vagy többéves TB-jogviszony. De pontosan kik jogosultak rá, mennyi önerő szükséges, és milyen havi törlesztőrészlettel számolhatsz? Összegyűjtöttük a legfontosabb tudnivalókat.
Mi az a Wekerle+ Vásárlási és Építési Hitel?
A Wekerle+ lakáshitel a Wekerle Sándor Program egyik legfontosabb eleme, amely a fiatalok első saját otthonhoz jutását támogatja.
Az új konstrukció 2026. október 28-án lépett az Otthon Start helyébe, feltételeit pedig a 298/2026. (X. 27.) kormányrendelet szabályozza.
A Wekerle+ egy államilag támogatott, forintalapú jelzáloghitel, amelyet Magyarország területén található lakóingatlan vásárlására vagy építésére lehet felhasználni.
A támogatás lényege, hogy az állam kamattámogatást nyújt, így az igénylőknek a piaci kamat helyett kedvezményes, rögzített kamatot kell fizetniük.
A hitel legfontosabb jellemzői:
Feltétel | |
| Maximális hitelösszeg | 50 millió Ft |
| Maximális futamidő | 25 év |
| Kamat új lakásra | Legfeljebb fix 3% |
| Kamat használt lakásra | Legfeljebb fix 5% |
| Igénylők életkora | 18–45 év |
| Szükséges önerő | Főszabály szerint legalább 10% |
| Bentlakási kötelezettség | 5 év |
| Házasság | Nem feltétel |
| Gyermekvállalás | Nem feltétel |
| Többéves TB-jogviszony | Nem feltétel |
A hitel kamattámogatása legfeljebb 25 évig jár, ami azt jelenti, hogy a maximális futamidő választásakor is végig kiszámítható kamattal számolhatsz, amennyiben teljesíted a támogatás feltételeit.
Kik igényelhetik a Wekerle+ lakáshitelt?
A Wekerle+ lakáshitelt elsősorban azoknak szánják, akik még nem rendelkeznek jelentős lakástulajdonnal, és saját otthont szeretnének vásárolni vagy építeni.
A legfontosabb jogosultsági feltétel az életkor. A hitelkérelem benyújtásakor az igénylőnek már be kell töltenie a 18. életévét, de legkésőbb a 45. születésnapján még benyújthatja az igénylést.
Az életkori korlátozás mellett több személyi és pénzügyi feltételnek is teljesülni kell.
Az igényléshez szükséges többek között:
- Büntetlen előélet.
- A jogszabályi korlátot meghaladó köztartozás hiánya.
- Megfelelő KHR-státusz.
- A bank számára elfogadható, igazolt jövedelem.
- Megfelelő ingatlanfedezet és hitelképesség.
- A korábbi lakástulajdonra vonatkozó feltételek teljesítése.
Könnyítés, hogy nem szükséges legalább kétéves folyamatos társadalombiztosítási jogviszonyt igazolni, ami a korábbi támogatott hitelkonstrukciókhoz képest szélesebb kör számára teheti elérhetővé a kölcsönt.
Ez azonban nem jelenti azt, hogy igazolt jövedelem nélkül is felvehető a hitel.
A bank továbbra is megvizsgálja a munkaviszonyodat, vállalkozói jövedelmedet, meglévő tartozásaidat és a havi törlesztőrészlet vállalhatóságát.
Egyedülállóként is felvehető a Wekerle+ hitel?
Igen. A hitel igényléséhez nem szükséges házasságot kötni vagy gyermeket vállalni.
Egyedülállók, házaspárok és élettársak egyaránt jogosultak lehetnek a konstrukcióra, amennyiben teljesítik a feltételeket.
Házastársak és élettársak közös igénylése esetén mindkét félnek meg kell felelnie a jogszabályban meghatározott személyi követelményeknek.
Bevonható adóstárs a Wekerle+ hitelbe?
Ha a jövedelmed önmagában nem elegendő a kívánt hitelösszeghez, lehetőséged van a szülőd vagy testvéred adóstársként történő bevonására.
Fontos, hogy a szülő vagy testvér adóstársként nem szerezhet tulajdonrészt a hitelből vásárolt ingatlanban.
Az adóstárs bevonása azonban nem garantálja a hitel jóváhagyását, hiszen a bank az ő jövedelmét, meglévő kötelezettségeit és hitelképességét is megvizsgálja.
Igényelhető Wekerle+ lakáshitel meglévő ingatlantulajdon mellett?
Igen, bizonyos esetekben akkor is jogosult lehetsz a Wekerle+ hitelre, ha korábban már rendelkeztél lakóingatlannal, vagy jelenleg is van ingatlantulajdonod.
A főszabály szerint az igénylőnek nem lehet, és korábban sem lehetett lakóingatlanban legalább 50%-os tulajdoni hányada.
A jogszabály azonban több kivételt is meghatároz.
Nem feltétlenül jelent kizáró okot, ha:
- Korábban vagy jelenleg 50%-ot el nem érő ingatlantulajdonnal rendelkezel.
- A meglévő vagy korábbi lakás értéke nem haladja meg a 30 millió forintot.
- A korábbi ingatlant lebontották, vagy annak lebontását hatóság rendelte el.
- Az ingatlan meghatározott feltételekkel, jogszabályon alapuló haszonélvezeti joggal terhelten került a tulajdonodba.
A 30 millió forintos értékhatár alkalmazásának külön szabályai vannak. Házaspárok és élettársak közös igénylésénél az ugyanazon ingatlanban fennálló tulajdoni hányadokat össze kell számítani.
Hitelszakértőként ezért azt javaslom, hogy ha korábban már volt lakástulajdonod, még a vásárlás előtt ellenőriztesd a jogosultságodat. Egy örökölt ingatlanrész vagy korábban eladott lakás ugyanis nem feltétlenül zárja ki a támogatott hitel igénylését.
Milyen ingatlan vásárlására vagy építésére használható fel a Wekerle+ hitel?
A Wekerle+ új és használt ingatlanok vásárlására, valamint új lakóingatlan építésére is igényelhető.
A támogatott hitel felhasználható például társasházi lakás, családi ház, megfelelő feltételekkel ikerház vagy sorház, illetve tanya vagy birtokközpont lakáscélú ingatlanának megszerzésére.
A megvásárolni vagy felépíteni kívánt ingatlannak azonban meg kell felelnie a jogszabályban meghatározott értékhatároknak.
Lakás esetében a maximális vételár vagy bekerülési költség 100 millió forint, egylakásos lakóépületnél, például családi háznál pedig 150 millió forint.
Emellett a négyzetméterár 2026-ban nem haladhatja meg a bruttó 1,5 millió forintot.
Ez azt jelenti, hogy hiába fér bele egy ingatlan a 100 vagy 150 millió forintos értékhatárba, ha a négyzetméterára magasabb a megengedettnél, a támogatott hitel nem lesz felhasználható a megvásárlására.
A bank azt is ellenőrzi, hogy az ingatlan lakhatásra alkalmas-e, illetve a vételár megfelel-e az értékbecslés során megállapított forgalmi értéknek.
Új lakás vásárlásakor fontos, hogy az ingatlan a jogszabály szerint is új lakásnak minősüljön. Nem elegendő tehát pusztán az, hogy az épület fiatal vagy felújított.
Mennyi önerő szükséges a Wekerle+ lakáshitelhez?
A Wekerle+ hitel egyik előnye, hogy a jogszabály alapján megfelelő feltételekkel akár 10% önerő is elegendő lehet.
Ez azonban nem jelenti azt, hogy minden igénylő automatikusan 90%-os finanszírozást kaphat.
A bank a szükséges önerő meghatározásakor figyelembe veszi az ingatlan értékét, a fedezeti szabályokat, a jövedelmedet és a saját hitelezési követelményeit.
Ráadásul az 50 millió forintos hitelösszeg-plafon miatt magasabb vételárnál a 10%-nál több saját forrásra is szükség lehet.
Nézzünk egy példát!
Ha egy 60 millió forintos lakást szeretnél megvásárolni, és maximálisan kihasználod az 50 millió forintos Wekerle+ hitelkeretet, akkor legalább 10 millió forint saját forrással vagy más elfogadható finanszírozással kell rendelkezned.
Ez már a vételár több mint 16%-a.
A vásárláshoz kapcsolódó további kiadásokra, például az ügyvédi költségre, a vagyonszerzési illetékre és az esetleges banki költségekre szintén érdemes külön tartalékot képezni.
Mekkora a Wekerle+ lakáshitel havi törlesztőrészlete?
A hitelfelvétel egyik legfontosabb szempontja, hogy mekkora havi törlesztést tudsz biztonságosan vállalni.
A Wekerle+ esetében a fizetendő kamat új ingatlannál legfeljebb évi 3%, használt lakásnál legfeljebb évi 5%.
Az alábbi táblázat megmutatja a várható havi törlesztőrészleteket különböző hitelösszegeknél, 25 éves futamidővel.
Hitelösszeg | 3%-os kamat | 5%-os kamat |
| 20 millió Ft | 94 842 Ft | 116 918 Ft |
| 30 millió Ft | 142 263 Ft | 175 377 Ft |
| 40 millió Ft | 189 685 Ft | 233 836 Ft |
| 50 millió Ft | 237 106 Ft | 292 295 Ft |
Hitelösszeg
3%-os kamat
5%-os kamat
A számítások végig változatlan kamatot és annuitásos törlesztést feltételeznek, és nem tartalmazzák a járulékos költségeket. Tájékoztató jellegű példák, nem konkrét banki ajánlatok.
Látható, hogy 50 millió forintos hitelösszegnél az új lakásra vonatkozó 3%-os kamat mellett a törlesztőrészlet megközelítőleg 237 ezer forint, míg használt ingatlan esetén 5%-os kamattal közel 292 ezer forint.
Ez havonta több mint 55 ezer forintos különbséget jelent.
Hitelszakértőként azt javaslom, hogy ne kizárólag a maximálisan felvehető hitelösszegből indulj ki. Sokkal fontosabb meghatározni azt a havi törlesztőrészletet, amelyet a rendszeres kiadások és a váratlan költségek mellett is biztonságosan tudsz fizetni.
Wekerle+ lakáshitel építkezésre: mire kell figyelni?
A Wekerle+ lakáshitel nemcsak ingatlanvásárlásra, hanem saját lakóház építésére is felhasználható.
Építkezés esetén azonban az igénylés és a folyósítás folyamata eltérhet egy hagyományos lakásvásárlási hitelétől.
A bankhoz be kell nyújtani az építéshez szükséges engedélyt vagy az egyszerű bejelentéshez kapcsolódó dokumentációt, valamint egy részletes építési költségvetést.
A pénzintézet megvizsgálja, hogy a tervezett beruházás megfelel-e a jogszabályi követelményeknek, illetve a rendelkezésre álló saját forrás és hitelösszeg elegendő-e az építkezés befejezéséhez.
Az építési hitel folyósítása általában szakaszosan, a készültségi fokhoz igazodva történik.
Ezért különösen fontos, hogy az építkezés megkezdése előtt megfelelő pénzügyi terv készüljön, amely a váratlan költségnövekedéssel is számol.
Ötéves bentlakási kötelezettség: mit jelent ez a gyakorlatban?
A Wekerle+ hitel egyik legfontosabb feltétele az ötéves életvitelszerű bentlakási kötelezettség.
Ez azt jelenti, hogy a támogatott hitelből megvásárolt vagy felépített ingatlannak a saját otthonodként kell szolgálnia.
A lakóhely bejelentésére a jogszabályban meghatározott eseménytől, például a vásárlási hitel folyósításától számított 180 nap áll rendelkezésre.
A kötelező bentlakás időszakában az ingatlan főszabály szerint nem adható bérbe, és a használata más személy részére sem engedhető át.
A rendelet ugyanakkor bizonyos élethelyzetekben kivételeket biztosít. Ilyen lehet például a munkavállalás miatti átmeneti távollét, a tanulmányok folytatása vagy egyes egészségügyi körülmények.
Az ingatlanra az állam javára öt évre jelzálogjog, valamint elidegenítési és terhelési tilalom kerül bejegyzésre, a bank jelzálogjoga pedig a hitelszerződés alapján áll fenn.
Fontos, hogy a támogatás feltételeinek megszegése a kamattámogatás elvesztését és visszafizetési kötelezettséget is eredményezhet.
Ezért különösen fontos előre átgondolni, hogy a megvásárolt ingatlan hosszabb távon is megfelel-e a lakhatási terveidnek.
Milyen költségekkel jár a Wekerle+ lakáshitel igénylése?
A kedvezményes kamat mellett a hitelfelvétel költségei is fontosak.
A rendelet alapján a bank az igényléssel és folyósítással összefüggésben főszabály szerint legfeljebb 30 ezer forint díjat számíthat fel, amelybe az értékbecslés és a helyszíni szemle díja nem tartozik bele.
A hitel előtörlesztése esetén felszámítható költség legfeljebb az előtörlesztett összeg 1%-a lehet.
Mivel a különböző pénzintézetek ajánlatai a kiegészítő szolgáltatások és költségek tekintetében eltérhetnek, hitelfelvétel előtt érdemes több bank ajánlatát összehasonlítani.
Hogyan lehet igényelni a Wekerle+ lakáshitelt?
A Wekerle+ hitel igénylése bankon keresztül történik. Lakásvásárlás esetén a hitelkérelmet az adásvételi szerződés megkötését követő 180 napon belül kell benyújtani. Építésnél az igénylésre a használatbavételi engedély kiállítását megelőzően van lehetőség.
A bank az igénylés során ellenőrzi a személyi jogosultságot, a jövedelmet, a meglévő tartozásokat és az ingatlan megfelelőségét. A jogszabály szerint a hitelintézet vásárlásnál 30 napon, építésnél 60 napon belül bírálja el a kérelmet. Ebbe a hiánypótlásra biztosított idő nem számít bele.
A folyamat megkezdése előtt érdemes előzetes hitelképességi vizsgálatot kérni. Ez segíthet elkerülni, hogy az adásvételi szerződés megkötése után derüljön ki valamilyen finanszírozási akadály.
Wekerle+ vagy Otthon Start: mi a különbség?
A Wekerle+ több fontos feltételt megtartott a korábbi Otthon Start hitelből, de lényeges változásokat is bevezetett.
A maximális hitelösszeg továbbra is 50 millió forint, a futamidő pedig legfeljebb 25 év.
Új építésű lakásoknál megmaradt a legfeljebb 3%-os kamat, használt ingatlanok esetében viszont 5%-ra emelkedett a támogatott kamat felső határa.
A Wekerle+ emellett 45 éves életkori korlátot és ötéves bentlakási kötelezettséget vezetett be.
Könnyítés ugyanakkor, hogy a hitelhez már nem szükséges többéves TB-jogviszony, és a legfeljebb 30 millió forintos korábbi vagy meglévő ingatlantulajdonra is kedvezőbb kivétel vonatkozhat.
A korábban megkötött Otthon Start-szerződések továbbra is érvényesek. A 2026. október 31-ig megkötött adásvételi szerződések esetében az átmeneti rendelkezések alapján 2026. november 15-ig még lehetőség van Otthon Start-hiteligénylés benyújtására.
Megéri a Wekerle+ lakáshitel?
A Wekerle+ lakáshitel kedvező lehetőség lehet azoknak a fiataloknak, akik saját otthont szeretnének vásárolni vagy építeni, és megfelelnek az igénylési feltételeknek.
Az új lakásokra vonatkozó legfeljebb 3%-os kamat jelentős előnyt jelenthet a piaci lakáshitelekhez képest, míg a használt lakásokra meghatározott 5%-os kamat szintén versenyképes lehet az aktuális banki ajánlatoktól függően.
A konstrukció további előnye, hogy nem kötött házassághoz vagy gyermekvállaláshoz, és nincs többéves TB-jogviszonyra vonatkozó elvárás.
Ugyanakkor a hitel igénylésénél nemcsak a kamatot, hanem a bentlakási kötelezettséget, a szükséges önerőt, az ingatlan értékét és a hosszú távú törlesztési terhet is figyelembe kell venni.
Egy előzetes hitelvizsgálat és banki ajánlat-összehasonlítás segíthet abban, hogy ne csak a kedvezményes kamatot használd ki, hanem a pénzügyi helyzetedhez megfelelő finanszírozást válaszd.
Források: